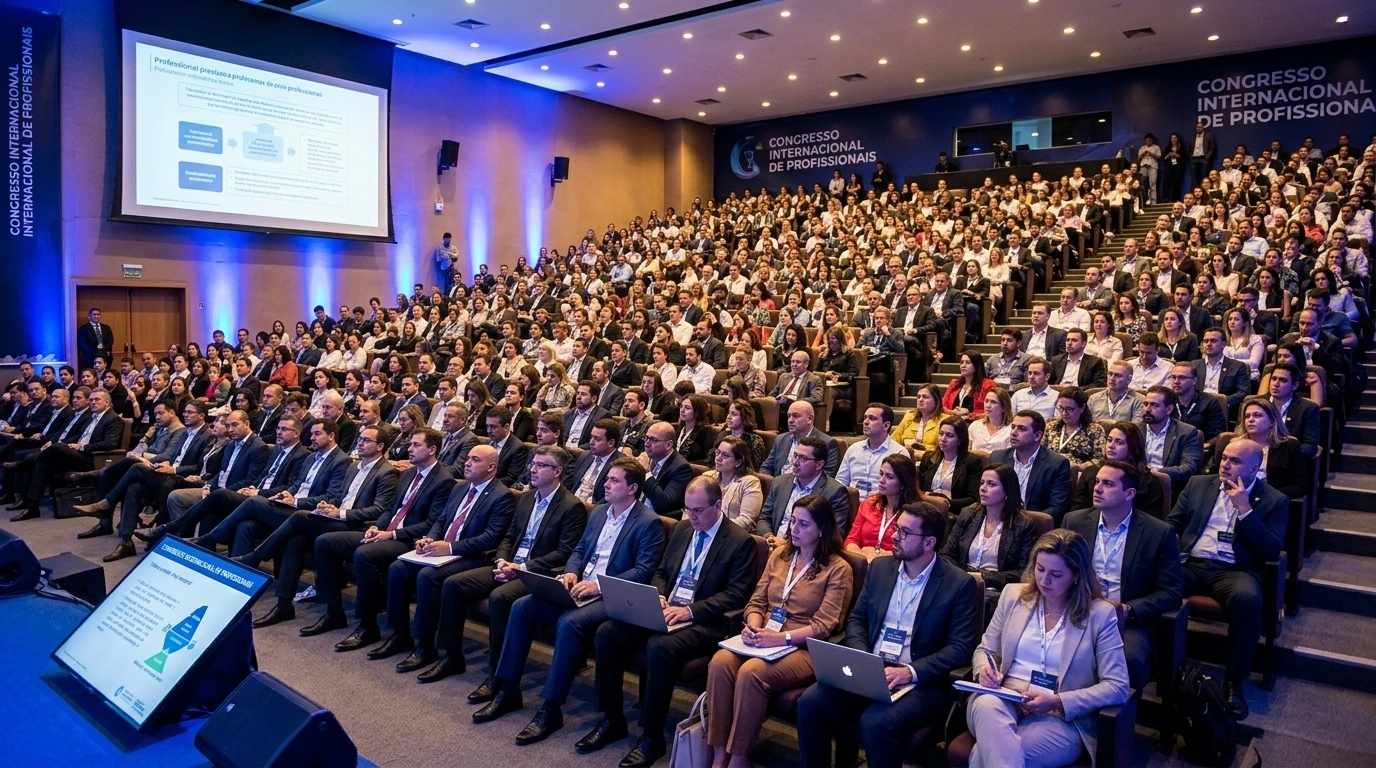
Mais de 580 profissionais e diretivos de Portugal e Espanha reuniram-se em Ávila, nos dias 14 e 15 de setembro, na quarta edição do Congresso Pós-Venda Ibéria 2026, organizado pelo Cesvimap — o centro de investigação e segurança viária da Mapfre. Foi a maior participação desde a criação do evento, em 2023, e a organização estruturou o programa em torno de seis grandes eixos: a relação entre seguradoras e oficinas, a sustentabilidade, o novo perfil do cliente, a transformação da oficina familiar, a captação de talento e a produtividade ligada às peças de reposição
Na abertura, José María Cancer, diretor-geral do Cesvimap, resumiu o espírito do encontro: seguradoras e oficinas estão, nas suas palavras, de certa forma obrigadas a trabalhar em conjunto e a entender-se bem para que a pós-venda funcione. Participaram fabricantes como a Volvo e a Seat Cupra, seguradoras como a Mapfre, a Zurich e a Fidelidade, além de redes de reparação, distribuidores, empresas tecnológicas e associações como a Anecra, a Ancera e a Sigrauto, e redes como a Eurotaller.
A oficina familiar em transformação
Fernando López, da consultora GiPA, traçou o retrato de um setor em concentração: em Espanha operam atualmente 38 568 oficinas, menos 23,2% do que em 2011, ao mesmo tempo que cresce a integração em redes e grupos. Num painel dedicado ao tema, Elisa Gil (Grupo Gil Automoción–Movento Madrid), Juan Martínez (Martech Corporation) e Fernando Sotelo (Imola Talleres, rede Sinnek e TD) discutiram como um negócio tradicionalmente artesanal e local, dependente da figura do proprietário, está a evoluir para um modelo mais industrial, orientado a dados, com processos padronizados e maior potencial de escala.
Talento: um problema “recorrente e premente”
Cancer classificou a falta de talento como um dos problemas mais persistentes do setor. Daniel Lorenzo, da Randstad España, aprofundou as causas: falta de renovação geracional, desajuste entre a formação disponível e as necessidades reais das oficinas, e rotação elevada de pessoal — um problema que atinge sobretudo as áreas técnicas. Este diagnóstico confirma, à escala ibérica, que o problema da mão de obra não é exclusivamente espanhol. Um inquérito da Anecra, com resposta de 212 associados, mostra que quase três em cada quatro oficinas portuguesas planeiam aumentar o preço da mão de obra este ano — em média 3 euros, para 38,82 euros/hora. Segundo Roberto Saavedra Gaspar, secretário-geral da associação, o preço da mão de obra em Portugal foi historicamente muito baixo, compensado pela margem nas peças; hoje essa margem já não chega para cobrir os custos, e a escassez de técnicos qualificados empurra os preços para cima. A idade média dos trabalhadores — 40 anos na mecânica, 45 na chapa e pintura — confirma a dificuldade de renovação geracional do setor.
Essa escassez cruza-se com uma oferta de formação limitada: o Cepra continua a ser a única estrutura formativa do país especializada em reparação automóvel, cobrindo áreas como mecatrónica, chapa e pintura. Associada aos salários historicamente baixos praticados nas oficinas e ao poder de compra reduzido em Portugal face a outros mercados europeus, esta combinação dificulta atrair e reter técnicos — sobretudo os mais jovens — para uma profissão cada vez mais tecnológica e exigente.
Sustentabilidade e economia circular
Outro dos eixos do congresso foi a sustentabilidade, com destaque para a economia circular e para as mudanças normativas a nível europeu que promovem o uso de peças usadas — as chamadas “peças recicladas” — nas reparações. Esta tendência cruza-se diretamente com a pressão de custos discutida noutras sessões: peças recicladas mais baratas podem ajudar a compensar o encarecimento da mão de obra e dos materiais novos, desde que a sua utilização seja acompanhada de critérios técnicos claros sobre quando é seguro e adequado recorrer a elas.
Peças de reposição e produtividade
O papel das peças de reposição como motor de rentabilidade — e não apenas como custo — foi outro dos temas centrais, retomando a intervenção de José Luis Gata, da Solera, sobre a evolução do parque automóvel e o peso crescente das peças no custo total da reparação. A crescente utilização de aços de alta resistência, alumínio e sistemas de assistência à condução também está a alterar os processos de reparação, exigindo novas competências e equipamentos. Só em Espanha, o número médio de peças por veículo aumentou 16,5% entre 2005 e 2025. A decisão entre reparar e substituir um componente — central na avaliação de danos — tornou-se por isso mais complexa: já não basta comparar o preço da peça, porque o custo crescente da mão de obra qualificada pode, por si só, inclinar a balança para a substituição.
O que isto significa para a peritagem
Para quem faz peritagens e avaliação de danos, esta pressão de custos tem implicações diretas. A generalização de peças recicladas nas reparações, impulsionada por critérios europeus de economia circular, exige que a avaliação de danos incorpore critérios técnicos claros sobre a admissibilidade destas peças — não basta que sejam mais baratas, é preciso garantir que cumprem os requisitos de segurança e de qualidade exigidos para a função que desempenham no veículo.
Por outro lado, a concentração de oficinas em redes e grupos de maior dimensão tende a padronizar processos e a apoiar a gestão por dados, o que pode facilitar a auditoria de orçamentos por parte do perito. Mas também concentra poder negocial do lado da oficina, o que reforça, mais uma vez, a importância de um critério técnico independente e atualizado como contraponto a interesses que, de um lado e do outro, tendem a alinhar-se em torno da mesma solução.
O que fica para o setor
Se há uma ideia que atravessa os seis eixos discutidos em Ávila, é que nenhum dos desafios do setor pode ser resolvido isoladamente. A escassez de talento condiciona a produtividade das oficinas; a produtividade condiciona a rentabilidade de uma peça de reposição cada vez mais central no negócio; a rentabilidade condiciona a capacidade de investir na sustentabilidade e na digitalização exigidas pelos novos clientes; e todos estes fatores, em conjunto, moldam a relação — cada vez mais tensa, como já vimos — entre seguradoras e oficinas. Fica também claro que, num setor cada vez mais orientado a dados e a critérios técnicos objetivos, a peritagem independente tem um papel a desempenhar em praticamente todos estes eixos, e não apenas naquele a que está mais tradicionalmente associada.